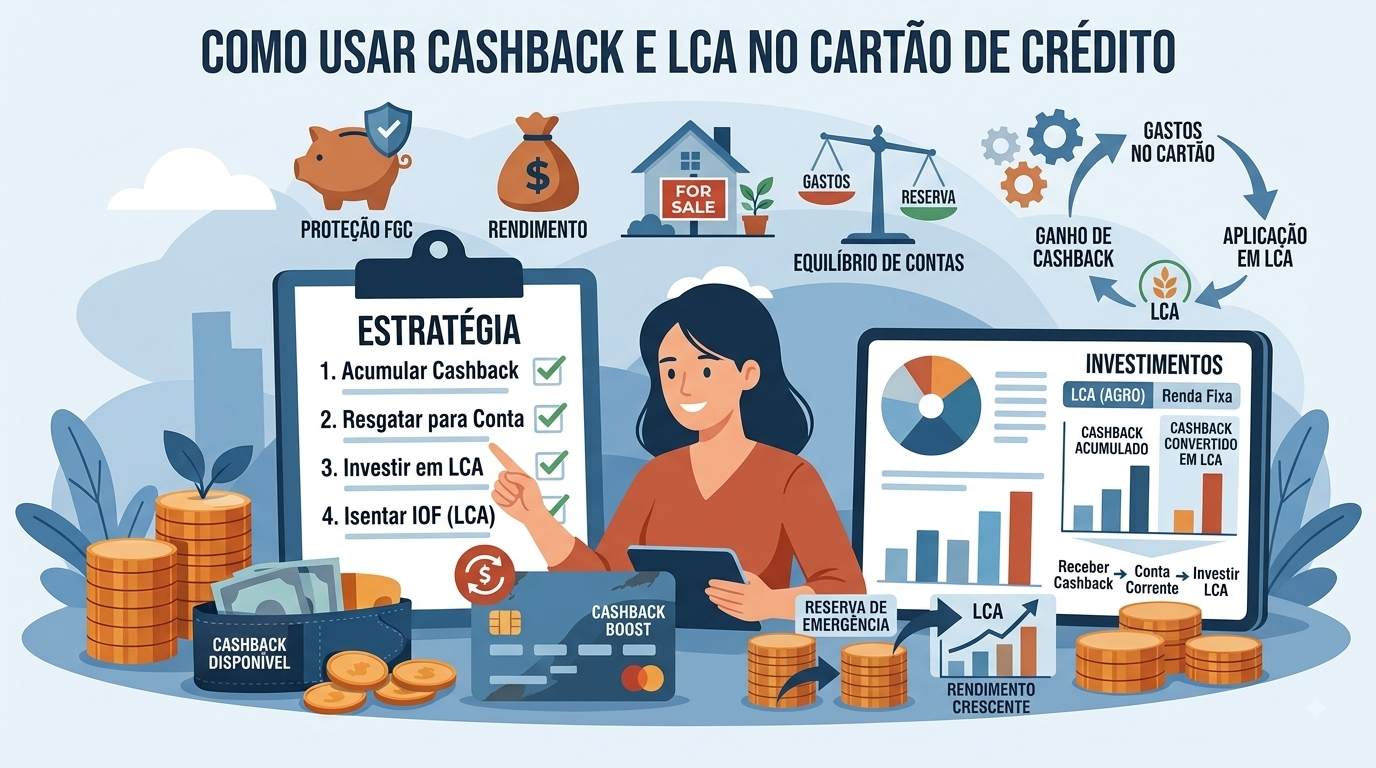
A maioria das pessoas acredita que, para ter mais dinheiro no final do ano, existem apenas duas saídas: fazer horas extras cansativas ou cortar radicalmente os pequenos prazeres da vida diária. No entanto, existe uma terceira via pouco explorada: o dinheiro invisível.
O dinheiro invisível é aquele montante que já passa pelas suas mãos todos os meses, mas que é drenado por desatenção operacional ou falta de alavancagem. Quando você altera a ordem do seu fluxo de caixa, centraliza gastos do cartão, aproveita isenções fiscais de renda fixa e aciona direitos trabalhistas na data certa, seu próprio custo de vida passa a remunerar você.
Neste guia, você vai aprender um sistema de quatro etapas para transformar seu salário mensal em uma máquina de renda passiva que pode render mais de R$ 1.000,00 extras por ano sem mudar nada na sua rotina.
1. A Regra de Ouro do Parcelamento e Descontos à Vista
Existe um dogma comum nas finanças pessoais que diz que "parcelar compras é sempre ruim". Sob a ótica da matemática financeira, essa afirmação está incompleta. O parcelamento deve ser visto como uma decisão de alocação de capital:
- Sem juros e sem desconto à vista: Parcele sempre no maior número de vezes possível. Quando você divide uma compra sem juros, o dinheiro que pagaria o valor total no ato continua aplicado rendendo juros compostos na sua conta.
- Com desconto à vista: Só vale a pena pagar à vista se o desconto oferecido for maior do que a taxa de juros líquida que esse capital renderia investido ao longo de todo o período do parcelamento.
Se uma loja oferece 3% de desconto à vista, mas a taxa Selic/CDI permite que seu dinheiro renda 12% a 14% ao ano em uma aplicação isenta de impostos, manter o montante aplicado e pagar as parcelas mensais traz um ganho real superior ao desconto pontual.
2. Cashback ou Milhas: Qual Vale Mais a Pena?
Ao concentrar os gastos no cartão de crédito para alavancar seu caixa, a dúvida mais comum é decidir entre acumular pontos/milhas ou receber cashback direto. Ambos os caminhos geram retorno, mas demandam níveis de atenção opostos:
- Cashback (100% Passivo e Prático): O dinheiro do retorno cai direto na sua conta corrente ou abate o saldo da fatura. Não requer monitoramento constante, não possui data de expiração e não sofre com cotações instáveis. É a melhor escolha para quem quer retorno financeiro imediato sem gastar tempo.
- Pontos e Milhas (Maior Potencial, Maior Trabalho): Programas de pontos podem gerar até 30% a 50% a mais de retorno financeiro que o cashback tradicional. Por outro lado, exigem uma gestão ativa e trabalhosa. Para capturar esse valor extra, você precisa acompanhar datas de expiração, aguardar janelas de transferência bonificada (com bônus de 80% a 100%) e negociar a venda das milhas em plataformas parceiras ou emitir passagens com antecedência. Se os pontos expirarem sem uso, a perda é total.
⚠️ Atenção: Caso você não tenha disponibilidade de tempo para acompanhar calendários de promoções e cotações do mercado de milhas, escolha o cashback direto. Um ganho de 1% garantido e sem esforço supera qualquer pontuação esquecida que expira no sistema do banco.
3. O Manejo de Caixa com LCA e o Fim das Tarifas Bancárias
O coração do sistema de renda passiva está no tempo em que seu salário fica parado na conta bancária antes de pagar as despesas do mês. Se você recebe no dia 1º e paga o aluguel, o cartão e a luz imediatamente, você entrega o valor ao credor antes do tempo necessário.
Por que a LCA com Liquidez Diária é Indispensável?
Diferente de um CDB de liquidez diária ou do Tesouro Selic, a LCA (Letra de Crédito do Agronegócio) é completamente isenta de Imposto de Renda (IR) e de IOF para pessoas físicas. Se você deixa o dinheiro em um CDB por apenas 10 ou 30 dias, a alíquota de IR consome 22,5% dos lucros e a tabela do IOF abocanha até 96% do rendimento nos primeiros dias. Na LCA, todo centavo gerado do 1º ao 10º dia útil é 100% líquido do investidor.
Estancando o Vazamento: A Cesta Gratuita do Banco Central
Não adianta otimizar datas e rendimentos na LCA se o seu banco cobra tarifas mensais de manutenção. Pela Resolução nº 3.919 do Banco Central, todas as instituições financeiras são obrigadas por lei a oferecer a Cesta de Serviços Essenciais gratuita para pessoas físicas, cobrindo cartão de débito, 4 saques por mês e consultas de extrato sem limite pelo aplicativo. Ao solicitar a migração para o pacote essencial, você recupera em média R$ 35,00 por mês (R$ 420,00 por ano) em tarifas desperdiçadas.
4. O Adiantamento Estratégico da 1ª Parcela do 13º Salário
Para quem trabalha no regime CLT, existe um mecanismo legal pouco explorado que acelera a rentabilidade anual: solicitar o adiantamento da 1ª parcela do 13º salário junto com as férias.
Conforme determina o artigo 2º da Lei nº 4.749/1965, se você vai tirar férias no meio do ano (em junho, por exemplo), pode exigir o adiantamento de 50% do seu 13º salário (sem descontos de INSS ou Imposto de Renda) antecipadamente, desde que faça o requerimento por escrito ao RH do seu empregador durante o mês de janeiro.
Por que solicitar a 1ª parcela em junho?
Se você deixa para receber essa metade apenas no prazo final estipulado por lei (30 de novembro), o dinheiro fica rendendo na conta da empresa. Ao receber em junho e investir imediatamente o valor (R$ 1.750,00) em uma LCA de liquidez diária, esse capital passa 6 meses inteiros rendendo juros compostos a seu favor até o final do ano.
5. A Matemática Completa: Simulação para Renda de R$ 3.500
Abaixo está o cálculo exato do valor resgatado em 1 ano por um profissional com renda bruta de R$ 3.500,00 por mês, com gastos de R$ 1.500 a R$ 2.000 no cartão, R$ 1.500 em contas fixas, mantendo seu dinheiro aplicado em uma LCA pagando 90% do CDI (com Selic/CDI a 14% ao ano):
Demonstrativo dos Cálculos de Rendimento:
- Manejo do Salário na LCA (12 Meses): R$ 35,00 no 1º mês (30 dias aplicados) + R$ 127,05 dos meses 2 ao 12 (10 dias por mês) = R$ 162,05.
- Rendimento do 13º Adiantado na LCA (6 Meses): R$ 1.750,00 aplicados de junho a dezembro renderão 6,11% líquidos = R$ 106,93.
- Cashback do Cartão de Crédito (12 Meses): 1% a 1,5% sobre os gastos = R$ 180,00 a R$ 360,00.
- Eliminação de Tarifas Bancárias (12 Meses): Economia da cesta de R$ 35,00/mês = R$ 420,00.
| Fonte do Dinheiro Invisível | Cenário Conservador | Cenário Otimista |
|---|---|---|
| Gasto no Cartão + Contas de Consumo | R$ 1.500 cartão + R$ 1.500 contas | R$ 2.000 cartão + R$ 1.500 contas |
| Cashback Anual do Cartão (1% a 1,5%) | R$ 180,00 | R$ 360,00 |
| Rendimento LCA (Manejo do Salário em 10 dias/mês) | R$ 162,05 | R$ 162,05 |
| Rendimento da 1ª Parcela do 13º na LCA (6 meses) | R$ 106,93 | R$ 106,93 |
| Fim da Tarifa Bancária (Cesta Essencial Res. 3.919) | R$ 420,00 | R$ 420,00 |
| TOTAL LÍQUIDO RESGATADO EM 1 ANO | R$ 868,98 | R$ 1.048,98 |
📌 Resultado Final: Ao colocar esse sistema para rodar em segundo plano, você resgata entre R$ 868,98 e R$ 1.048,98 por ano. É a criação de quase um salário mínimo adicional por ano sem vender mais horas de trabalho e sem correr riscos com especulação financeira.
💡 Lembre-se: O objetivo do cashback e das estratégias de crédito não é estimular compras desnecessárias, mas garantir que cada real que você já gastaria na sua rotina volte parcialmente para o seu bolso.